
Vor diesem Hintergrund überraschte das vom ex-Hedgefondsmanager Scott Bessent geführte Finanzministerium am 19. August die Märkte mit einer Anpassung seines erst 2024 wieder eingeführten Buyback-Programms. Zum 9. September wurde das maximale Rückkaufvolumen für 10- bis 30-jährige US-Staatsanleihen von 2 auf mindestens 4 Mrd. US-Dollar je Operation verdoppelt. Für die erste aufgestockte Operation setzte das Ministerium das maximale Rückkaufvolumen sogar auf 6 Mrd. US-Dollar fest. Bemerkenswert ist dabei vor allem das Timing: Nur wenige Wochen zuvor hatte das Treasury im Rahmen seiner regulären vierteljährlichen Finanzierungsplanung die Buyback-Größen noch unverändert gelassen. Offiziell begründete das Ministerium den Schritt mit der hohen Qualität und dem großen Volumen der von Marktteilnehmern eingereichten Verkaufsangebote sowie dem Ziel, die Liquidität am langen Ende zu stärken. Die Entwicklung gängiger Indikatoren ließ jedoch keinen nennenswerten Liquiditätsstress erkennen (siehe Abbildung 1). Deutlich auffälliger war hingegen die Entwicklung der langfristigen Zinsen: Die Rendite 30-jähriger US-Staatsanleihen war zeitweise auf rund 5,3 % und damit auf den höchsten Stand seit fast zwei Jahrzehnten gestiegen. Das Problem schien damit weniger in der grundsätzlichen Fähigkeit des Marktes zu liegen, langfristige Treasuries zu absorbieren, sondern vielmehr in der Rendite, die Investoren für das Halten langfristiger Duration verlangten.
30-jährige Treasury-Renditen und Liquiditätsstress
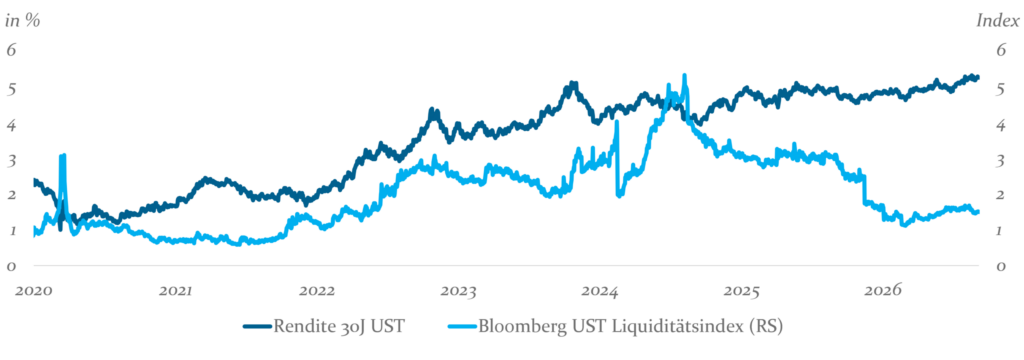
Abb. 1: 30-jährige Treasury-Renditen und Liquiditätsstress; Quelle: Bloomberg; Anmerkung: Der Bloomberg UST-Liquiditätsindex misst Abweichungen der Treasury-Renditen von einer modellierten Zinskurve. Höhere Werte deuten auf eine geringere Marktliquidität bzw. stärkere Verwerfungen hin.
Die unmittelbare Marktreaktion auf die Ankündigung fiel deutlich aus: Die Renditen am langen Ende gaben nach, die Zinskurve verflachte sich und der US-Dollar verlor an Wert. In Summe schienen die Marktteilnehmer in der Ankündigung deutlich mehr als nur den mechanischen Effekt der zusätzlichen Käufe zu sehen. Tatsächlich steht seither die Frage im Raum, ob das Treasury künftig häufiger versuchen könnte, steigenden Renditen am langen Ende aktiv entgegenzuwirken. In diesem Artikel beleuchten wir daher die Hintergründe der Ankündigung des US-Treasury, seinen künftigen Handlungsspielraum sowie die daraus resultierenden Konsequenzen für Anleihemärkte und Investoren.
Liquidity-Buybacks haben einen Durationseffekt, die Zinswirkung ist aber begrenzt
Ein zentraler Bestandteil des laufenden Rückkaufprogramms sind sogenannte Liquidity-Support-Operationen. Sie ermöglichen es Marktteilnehmern, ältere und weniger liquide US-Staatsanleihen an das Treasury zurückzuverkaufen. Entscheidend dabei ist, dass den zurückgekauften langlaufenden Anleihen keine entsprechende Neuemission mit gleicher Laufzeit gegenübersteht. Der entstehende Finanzierungsbedarf wird stattdessen vor allem über kurzfristige Bills gedeckt. Langlaufende Anleihen verschwinden damit aus den Händen privater Investoren und werden durch kurzfristige Schuldtitel ersetzt – die vom Markt zu tragende Duration sinkt.
Die Größenordnung der neuen Buybacks ist dabei keineswegs unbedeutend: Bei Ausschöpfung der erhöhten Grenzen entspräche dies annualisierten Rückkäufen von mindestens rund 128 Mrd. US-Dollar im Laufzeitbereich von 10 bis 30 Jahren. Nach Berechnungen von Goldman Sachs würden damit, gemessen am Zinsänderungsrisiko, knapp 10 % des monatlich neu auf den Markt kommenden Durationsangebots wieder absorbiert – mit Schwerpunkt am langen Ende. Gemessen an einem Gesamtvolumen handelbarer Treasuries von rund 30 Bio. US-Dollar bleibt das Buyback-Volumen jedoch gering. Entsprechend dürfte der Einfluss auf das allgemeine Renditeniveau begrenzt sein. Historische Erfahrungen legen nahe, dass selbst ein etwas umfangreicherer Abbau von Duration die 10-jährige Treasury-Rendite lediglich um rund einen Basispunkt senken würde; bei länger laufenden Anleihen könnte der Effekt etwas größer ausfallen. Unmittelbar nach der Ankündigung gab die Rendite 30-jähriger US-Staatsanleihen dagegen um rund 9 Basispunkte nach. Die deut-lich stärkere Marktreaktion lässt sich daher kaum mit dem zusätzlichen Kaufvolumen er-klären. Vielmehr dürften Anleger auch ein Signal eingepreist haben, dass das Treasury künftig zu weiteren Maßnahmen bereit sein könnte.
Hohe Schuldenstände machen steigende Renditen zunehmend zum fiskalischen Problem
Wie bereits erwähnt, hatten sich insbesondere langlaufende Treasuries in den Monaten zuvor stetig verbilligt, wobei dabei jedoch wenig auf einen klassischen Käuferstreik hindeutete: Der Anteil der Endinvestoren bei Auktionen 20- und 30-jähriger Treasuries lag 2026 bis Juli mit jeweils rund 89 % nahe historischer Höchststände. Vielmehr dürfte – neben zunehmenden Wachstums- und Inflationserwartungen – eine höhere Risikoprämie für langfristige Duration eine wichtige Rolle gespielt haben.
Gleich mehrere Faktoren sprechen für eine solche Entwicklung: Zum einen hat sich die Käuferbasis verändert: Private Investoren reagieren stärker auf Preise und Renditen. Sie halten mittlerweile rund 73 % des Treasury-Marktes, gegenüber etwa der Hälfte vor einem Jahrzehnt. Zum anderen konkurriert das Treasury zunehmend um Anlegerkapital: Für 2026 werden mit 1,9 Bio. US-Dollar rund ein Drittel mehr Investment-Grade-Unternehmensanleihen erwartet als im Vorjahr. Von besonderer struktureller Bedeutung ist schließlich der Fiskalausblick: Anhaltend hohe Defizite und steigende Staatsschulden bedeuten, dass der private Markt über Jahre große Mengen zusätzlicher US-Staatsanleihen absorbieren muss. Je größer dieses Angebot, desto relevanter wird die Risikoprämie, die Investoren für langfristige Duration verlangen.
US-Staatsverschuldung und Zinslast
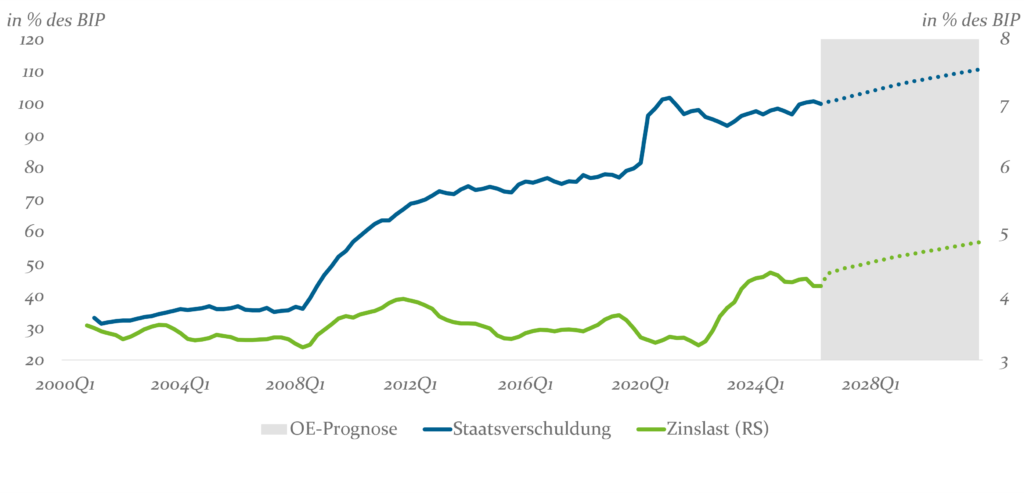
Abb. 2: US-Staatsverschuldung und Zinslast; Quelle: Oxford Economics; Anmerkung: Staatsverschuldung hier definiert als „Federal Debt Held By The Public“, d.h. ohne Berücksichtigung von gegenseitigen Forderungen innerhalb des Regierungssektors
Die von der Öffentlichkeit gehaltene US-Bundesverschuldung liegt inzwischen bei rund 100 % des BIP und dürfte nach aktuellen Prognosen in den nächsten fünf Jahren auf über 110 % steigen. Gleichzeitig nimmt die Zinsbelastung spürbar zu (siehe Abbildung 2). Höhere Marktzinsen wirken dabei erst mit Verzögerung auf den Staatshaushalt: Auslaufende, noch niedrig verzinste Anleihen werden sukzessive zu höheren Renditen refinanziert, wodurch die durchschnittlichen Finanzierungskosten der öffentlichen Hand nach und nach steigen.
Bei einem hohen Schuldenstand gewinnt dieser Effekt an Bedeutung. Ein dauerhaft höheres Renditeniveau kann den Schuldenpfad zusätzlich verschlechtern und im ungünstigen Fall einen Feedback-Loop auslösen: Steigende Zweifel am Fiskalpfad erhöhen die von Investoren geforderte Risikoprämie, höhere Finanzierungskosten belasten wiederum den Fiskalausblick.1Für eine detailliertere Analyse der zugrundeliegenden Dynamik von Staatsschulden siehe: Thiem, C. (2024): Die G7 im Schuldensumpf: Was bedeutet die zunehmende Staatsverschuldung für Investoren?
Das zugrundeliegende Fiskalproblem lässt sich durch Schuldenmanagement zwar nicht lösen. Das Treasury kann jedoch beeinflussen, wie viel langfristige Duration der private Markt absorbieren muss – etwa indem es die Finanzierung stärker an das kurze Ende verlagert. Damit kann es versuchen, den Angebotsdruck und damit den Renditedruck am langen Ende zu begrenzen.
Von Liquidity zu Yield Management: Welche Optionen hat das US-Treasury?
Genau an diesem Punkt beginnt die Diskussion über mögliches Yield Management: Werden Buybacks und Laufzeitenstruktur nicht nur nach langfristigen Kosten- und Risikoüberlegungen ausgerichtet, sondern zunehmend mit dem Ziel eingesetzt, unerwünscht hohen Renditen entgegenzuwirken, übernimmt das Treasury eine aktivere Rolle bei der Steuerung des Zinsniveaus.
Dafür stehen im Wesentlichen zwei Hebel zur Verfügung: Zum einen kann das Treasury bestehende Duration durch größere Rückkäufe aus dem Markt nehmen. Zum anderen kann es bei Neuemissionen weniger langlaufende Anleihen und stattdessen mehr Bills oder kürzere Laufzeiten begeben. Beide Maßnahmen können den Angebotsdruck am langen Ende reduzieren. Der Spielraum ist jedoch nicht unbegrenzt. Bills machen bereits knapp 23 % der handelbaren Treasury-Schulden aus und liegen damit oberhalb des Bereichs von rund 20 %, den das Treasury Borrowing Advisory Committee langfristig als sinnvollen Orientierungspunkt für den Laufzeitenmix betrachtet (siehe Abbildung 3). Eine weitere Verkürzung der Laufzeitenstruktur würde zwar das langfristige Durationsangebot verringern, gleichzeitig aber den ständigen Refinanzierungsbedarf erhöhen und die Finanzierungskosten stärker von kurzfristigen Zinsen – und damit von der Zinspolitik der US-Notenbank – abhängig machen. Im Endergebnis wären die Finanzierungskosten über die Zeit deutlich volatiler, was eine solide Haushaltsplanung zusätzlich erschweren dürfte.
Handelbare US-Staatsschulden nach Bills und Kuponanleihen
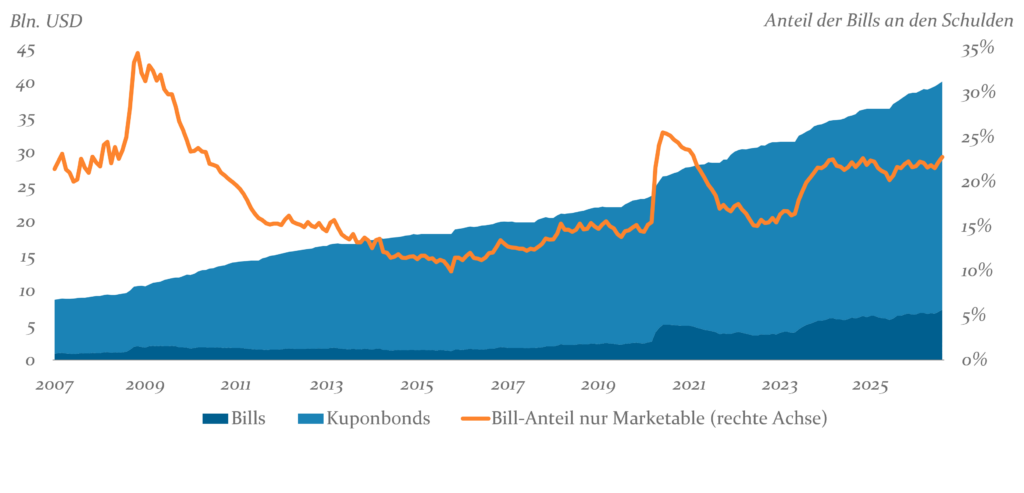
Abb. 3: Handelbare US-Staatsschulden nach Bills und KuponanleihenQuelle: US Treasury, Bloomberg
Ob die jüngste Entscheidung tatsächlich den Beginn eines solchen Kurswechsels markiert, ist bislang offen. Entscheidend wäre, ob das Treasury seine Buybacks und den Laufzeitenmix bei Neuemissionen künftig systematisch an steigende Langfristrenditen anpasst. Neue Hinweise darauf könnte vor allem das nächste Quarterly Refunding Announcement des Finanzministeriums am 4. November liefern. Viele Marktteilnehmer dürften sich diesen Termin daher bereits rot im Kalender markiert haben.
Ein aktiveres Treasury verändert die Risikoverteilung an den Kapitalmärkten
Aus Investorensicht dürfte sich ein möglicher Übergang zu einer aktiveren Renditesteuerung zunächst vor allem innerhalb des Marktes für US-Staatsanleihen bemerkbar machen. Weniger langfristiges Durationsangebot kann langlaufende US-Staatsanleihen relativ unterstützen und zu einer flacheren Zinskurve beitragen. Nach der jüngsten Ankündigung zeigte sich dies insbesondere darin, dass langlaufende Treasuries gegenüber Zinsswaps deutlich an Wert gewannen. Der Einfluss auf das allgemeine Zinsniveau dürfte dagegen begrenzt bleiben, solange die fundamentalen Treiber höherer langfristiger Renditen fortbestehen. Eine zunehmend diskretionäre Emissionspolitik könnte den gewünschten Effekt zudem teilweise konterkarieren. Reagiert das Treasury regelmäßig ad hoc auf hohe Renditen, nimmt die Berechenbarkeit des künftigen Anleiheangebots ab. Anleger könnten dafür eine zusätzliche Risikoprämie verlangen.
In einem stärkeren Interventionsszenario könnte sich die Anpassung schließlich auch außerhalb des Treasury-Marktes zeigen. Eine Dämpfung langfristiger US-Renditen verringert deren Renditevorteil gegenüber ausländischen Anlagen und damit eine wichtige Stütze des US-Dollars. Entsteht darüber hinaus der Eindruck, dass fiskalisch bedingter Renditedruck zunehmend abgefedert werden soll, ohne die zugrunde liegenden Defizite zu reduzieren, könnte sich ein Teil der Risikoprämie über einen schwächeren Dollar ausdrücken. Eine aktivere Renditesteuerung kann somit beeinflussen, wo Risiken eingepreist werden – beseitigen kann sie die zugrunde liegenden fiskalischen Risiken nicht.
Fazit
Aktives Schuldenmanagement kann den Angebotsdruck am langen Ende reduzieren und beeinflussen, wo fiskalische Risiken eingepreist werden. Das grundlegende Problem der USA – enorme Defizite und steigende Staatsschulden – löst Finanzminister Bessent damit jedoch nicht. Nachhaltiger wäre deshalb ein glaubwürdiger Fiskalpfad, der den künftigen Finanzierungsbedarf selbst begrenzt. Dafür müsste insbesondere das Primärdefizit, also das Haushaltsdefizit vor Zinszahlungen, dauerhaft reduziert werden. Der politische Spielraum dafür erscheint allerdings begrenzt. Sozialausgaben steigen strukturell, während auch bei den Verteidigungsausgaben kurzfristig kaum größere Einsparungen zu erwarten sind. Eine nachhaltige Konsolidierung dürfte daher neben Ausgabenreformen vor allem zusätzliche Einnahmen erfordern. Gerade Steuererhöhungen sind innerhalb der Republikanischen Partei derzeit jedoch kaum mehrheitsfähig. Der 2025 beschlossene „One Big Beautiful Bill Act“ hat den Fiskalausblick vielmehr weiter verschlechtert.
Vor den Midterms ist daher kaum mit größeren fiskalischen Reformen zu rechnen. Ob sich daran anschließend etwas ändert, hängt zwar vom Wahlausgang ab; ein grundlegender Kurswechsel dürfte jedoch eher mit Blick auf die Präsidentschaftswahl 2028 realistisch werden. Bis dahin könnte dem Schuldenmanagement vor allem eine Brückenfunktion zukommen: Während Bessents Buybacks nur geringe Auswirkungen haben dürften, könnte eine kürzere Finanzierungsstruktur – trotz Risiken und Nebenwirkungen – den Renditedruck am langen Ende vorübergehend durchaus begrenzen. Entscheidend bliebe aber auch in diesem Fall, ob die so gewonnene Zeit tatsächlich genutzt würde, um die Weichen für eine nachhaltigere Fiskalpolitik zu stellen.
Dies ist eine Marketing-Anzeige und bildet keine Offerte zum Kauf von Anteilen. Auf der Grundlage dieser Anzeige darf kein Kaufauftrag entgegengenommen werden.
Dieses Dokument wurde von der Helaba Invest mit größter Sorgfalt und nach bestem Wissen und Gewissen erstellt. Es dient ausschließlich zu Informationszwecken für professionelle Anleger gem. § 1 Abs. 19 Nr. 32 KAGB bzw. professionelle Kunden gem. § 67 Abs. 2 WpHG und ist nicht auf die speziellen Anlageziele, Finanzsituationen oder Bedürfnisse individueller Empfänger ausgerichtet. Bevor ein Empfänger dieses Dokuments auf der Grundlage der darin enthaltenen Informationen oder Empfehlungen handelt, sollte er abwägen, ob diese Entscheidung für seine individuellen Umstände passend ist und sollte folglich seine Anlageentscheidung unter Hinzuziehung eines unabhängigen fachlichen Beistandes treffen.
Das vorliegende Dokument ist ohne die dazugehörigen mündlichen Erläuterungen nur von eingeschränkter Aussagekraft. Alle in dem vorliegenden Dokument aufgeführten Informationen stammen aus Quellen, die von der Helaba Invest für zuverlässig befunden wurden. Dennoch übernimmt die Helaba Invest keinerlei Garantie für deren Richtigkeit oder Vollständigkeit und übernimmt keine Haftung für allfällige Schäden, die direkt oder indirekt mit den vorliegenden Informationen zusammenhängen.
Berechnungen, die auf historischen Daten beruhen, stellen keine verbindliche Zusage oder Gewährleistung für die Zukunft dar. Daher bieten vergangene Wertentwicklungen keine Garantie für zukünftige Ergebnisse. Zukünftige Ergebnisse können sowohl niedriger als auch höher ausfallen. Die Berechnungsmethodik zur Wertentwicklung entspricht der BVI-Methode (netto).
Die Aussagen über zukünftige Erwartungen und andere in die Zukunft gerichteten Aussagen beruhen auf der gegenwärtigen Sichtweise und den gegenwärtigen Annahmen des Portfoliomanagements zu dem jeweils aktuellen Datum. Die tatsächlichen Ergebnisse, Entwicklungen oder Ereignisse sind abhängig von zukünftigen Marktänderungen und können erheblich von den in den abgegebenen Prognosen und Aussagen ausgedrückten abweichen.
Diese Publikation enthält lizenzpflichtige Indizes oder Indexdaten. In diesem Zusammenhang gilt Folgendes: (i) Weder die Helaba Invest noch der jeweilige Lizenzgeber und/oder Indexanbieter oder eines mit diesen verbundenen Unternehmen oder sonstige Dritte übernehmen eine Garantie und/oder eine Gewährleistung für die Richtigkeit und/oder Vollständigkeit der Indizes bzw. der den Indizes zugrundeliegenden Daten, (ii) die Indizes und die den Indizes zugrundeliegenden Daten sind lizenzrechtlich geschützt, die Nutzung bedarf der ausdrücklichen Genehmigung des jeweiligen Lizenzgebers bzw. Indexanbieters und (iii) weder der Lizenzgeber noch der Indexanbieter noch ein mit diesen verbundenes Unternehmen oder sonstige Dritte übernehmen eine Verantwortung für Produkte bzw. sonstige Leistungen der Helaba Invest.
Die von der Helaba Invest angebotenen Investmentkonzepte unterliegen der fortwährenden Überprüfung. Die Helaba Invest behält sich daher die unangekündigte Änderung der hier dargestellten Konzepte, Vorgehensweisen bzw. Mechanismen oder ein nur temporäres Abweichen hiervon, bspw. aufgrund nicht prognostizierbarer exogener Umstände, vor.
Das dargestellte Produkt hat möglicherweise steuerliche Auswirkungen zur Folge. Zur Vermeidung von Steuernachteilen empfehlen wir daher dringend, einen Experten wie beispielsweise einen Steuerberater oder Wirtschaftsprüfer rechtzeitig zu Rate zu ziehen. Für evtl. eintretende steuerliche Nachteile beim Kauf dieses Produktes oder Umsetzung einer in dieser Unterlage enthaltenen Information für Ihren Fonds können wir keine Haftung für allfällige Schäden übernehmen, die direkt oder indirekt mit dem dargestellten Produkt zusammenhängen.Erfolgreicher Enga