
Institutionelle Anleger sollten nicht mit der nächsten Faktorwette darauf reagieren. Entscheidend ist vielmehr, Stilfaktoren nach ihrer jeweiligen Funktion im Portfolio zu kombinieren. Momentum und Quality bilden die strukturelle Stärke der KI-Ökonomie ab, Value, Dividend Yield und Low Size verbreitern die Bewertungs- und Konjunktur-Exponierung, und Low Risk kann stabilisierend wirken. Auf diese Weise entsteht eine Faktorallokation mit mehreren unterschiedlichen Renditetreibern, beispielsweise durch die Kombination von US-Momentum und europäischer Faktorbreite, anstelle eines High-Conviction-Aktienportfolios, das von einem einzigen Marktstil abhängig ist.
Momentum spielt seine Stärken vor allem in klaren Trendphasen aus. In den USA bleibt der Faktor grundsätzlich sehr attraktiv, ist aber zugleich stark vom KI-Thema abhängig und auf den IT-Sektor konzentriert. Vor allem große Halbleiterwerte und Technologieunternehmen profitieren vom anhaltenden Investitionsboom rund um künstliche Intelligenz. In der Eurozone ist Momentum breiter aufgestellt und wird besonders von Banken und IT getragen. Banken profitieren hier vom gestiegenen Zinsniveau, einer günstigen Bewertung und einer soliden Gewinnentwicklung.
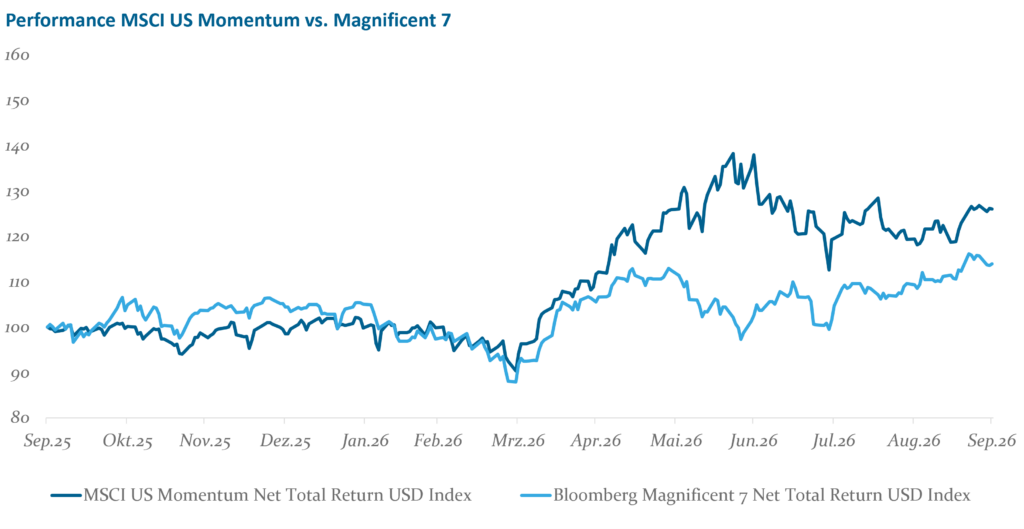
Abb. 1: Performance MSCI US Momentum vs. Magnificent 7; Zeitraum: 15.09.2025 – 15.09.2026; Quelle: MSCI, Bloomberg
Der Faktor Quality ergänzt dieses Profil sinnvoll. Nach einigen schwächeren Jahren wirkt der Faktor aktuell wieder günstiger bewertet und kann zugleich stabilisierend im Portfolio wirken. In der Eurozone wird Quality vor allem von Industriewerten und eher defensiven Finanzwerten geprägt. Im Industriesektor finden sich unter anderem Ausrüster von Rechenzentren, die in den vergangenen Jahren von starkem Wachstum profitiert haben. Hinzu kommen Rüstungsunternehmen, die angesichts strukturell steigender Verteidigungsausgaben weiterhin interessant erscheinen. Bei den defensiveren Finanzwerten stehen insbesondere Versicherer im Fokus, die mit hoher Eigenkapitalrendite, attraktiver Dividendenrendite und einer ansprechenden Bewertung überzeugen. In den USA wird Quality vor allem von IT und Health Care getragen. Im IT-Bereich finden sich ebenfalls große KI-Unternehmen aus dem Kreis der „Magnificent Seven“, die durch eine sehr hohe Profitabilität und stabile Gewinnentwicklung auffallen. Health Care ergänzt das Profil um defensive, qualitativ hochwertige Geschäftsmodelle und sorgt damit für zusätzliche Robustheit innerhalb des Faktors.
Gerade in der Kombination liegt der Reiz: Während Momentum an laufenden Markttrends partizipiert, bringt Quality mehr Substanz, Stabilität und Widerstandskraft ins Portfolio. Das reduziert die Abhängigkeit von einem einzelnen Marktregime. Zugleich zeigt sich regional ein wichtiger Unterschied: Während US-Momentum derzeit stark an wenigen großen Technologiewerten und damit am KI-Narrativ hängt, erscheint die Aufstellung in der Eurozone breiter. Aus Bewertungssicht erscheinen aktuell vor allem Momentum in der Eurozone und Quality in den USA hinsichtlich der Faktorbewertung attraktiv.
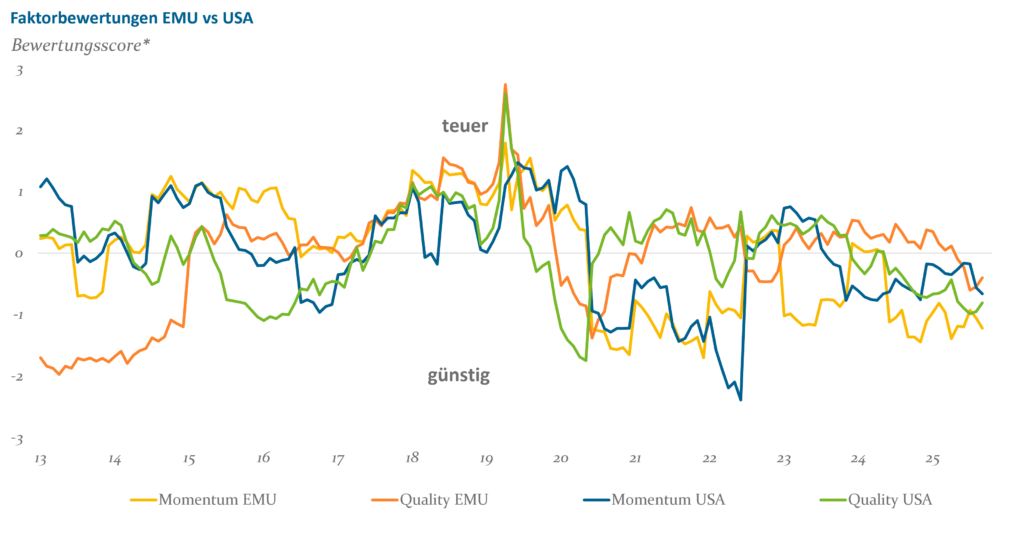
Abb. 2: Faktorbewertungen EMU vs USA; Quelle: MSCI, eigene Berechnungen; *Basierend auf dem Durchschnitt der standardisierten Bewertungsgrößen P/E, P/B und Dividendenrendite
Value und Dividenden erhalten dagegen Rückenwind durch konjunkturelle Impulse, günstige Bewertungen sowie das anhaltend hohe Zinsniveau sowohl in den USA als auch in Europa. Bei Inflationsraten von über 3 Prozent rücken laufende Ausschüttungen wieder stärker in den Fokus und laufende Erträge werden attraktiver als weit in der Zukunft liegende Zahlungsströme.
Gleichzeitig spricht das makroökonomische Umfeld in den USA und der Eurozone zunehmend für zyklisch ausgerichtete Aktien und damit auch für den Value-Faktor. Diese Impulse treffen auf günstige Bewertungen beider Faktoren. Value- und Dividendenindizes weisen beim Forward-KGV ähnlich niedrige Niveaus auf. Beide Faktoren verfügen damit über einen spürbaren Bewertungspuffer gegenüber dem breiten Markt. Zugleich bietet die niedrige Ausgangsbewertung eine gewisse Absicherung, falls die hohen Wachstums- und Gewinnerwartungen für Technologie- und KI-Titel enttäuscht werden – und damit ein mögliches Gegengewicht zu Momentum. Value und Dividende weisen derzeit zudem eine niedrigere Korrelation zu Momentum und Quality auf als im Durchschnitt der vergangenen zehn Jahre.
Defensivere Faktorprofile finden sich in den USA vor allem bei Finanz- und Gesundheitswerten, in der Eurozone insbesondere bei Finanzwerten und Versorgern. Bei den Versorgern zeichnet sich mit dem rasanten Ausbau von Rechenzentren für Anwendungen rund um künstliche Intelligenz zudem ein struktureller Wachstumstreiber ab. Der damit verbundene steigende Strombedarf dürfte in den kommenden Jahren zusätzliche Investitionen in die Netzinfrastruktur erforderlich machen. Davon können Versorger allerdings in unterschiedlichem Ausmaß profitieren: Bei regulierten Unternehmen führen höhere Investitionen vor allem zu einer Ausweitung der regulatorischen Kapitalbasis und damit potenziell zu höheren zulässigen Erträgen. Nicht regulierte Stromerzeuger profitieren dagegen unmittelbarer, wenn eine steigende Nachfrage bei begrenzten Erzeugungskapazitäten zu höheren Strompreisen und damit zu steigenden Margen führt.
Low Risk und Low Size leisten dagegen unterschiedliche Beiträge zur Diversifikation. Low Risk kann nach der starken Konzentration der Märkte auf wenige Mega Caps, Growth- und Momentum-Aktien als Gegengewicht wirken. Der Faktor weist ein defensiveres Risikoprofil auf und wird insbesondere bei steigender Volatilität interessant. Low Size eröffnet dagegen Aufholpotenzial: Small Caps sind weniger stark an der bisherigen Tech-Rallye beteiligt und können von einer konjunkturellen Erholung, sinkenden Finanzierungskosten und einer breiteren Gewinnentwicklung profitieren.
Regional gesehen unterscheidet sich die Ausgangslage dabei deutlich. In den USA wirkt Low Risk angesichts der starken Marktkonzentration auf Mega-Cap-Tech stärker als Diversifikator, während Small Caps Zugang zu Unternehmen außerhalb dieses dominierenden Marktsegments bieten. Europa ist dagegen bereits stärker durch Value, Industrie und Finanzwerte geprägt. Europäische Small Caps sind stärker industriell und konjunkturell ausgerichtet, während Low Risk stärker defensive Geschäftsmodelle umfasst. Die aktuell niedrigeren Bewertungen europäischer Faktorstrategien unterstreichen diesen Unterschied. Auch die sektoralen Profile der beiden Faktoren ergänzen sich gut: Low Risk ist typischerweise in Gesundheit, Basiskonsum, Versorgern, Versicherungen und teilweise Energie vertreten. Small Caps finden sich dagegen häufiger in Industrie, Maschinenbau, Automatisierung, IT, Finanzwerten und zyklischem Konsum.
Fazit: Faktorbreite gewinnt, aber die Details sind entscheidend
Low Risk weist häufig Überschneidungen mit Quality und teilweise mit Value auf. Small Caps haben dagegen häufig ein stärkeres Value- und zyklisches Exposure. Eine Kombination aus Small Caps und Value kann somit eine versteckte gemeinsame Wette darstellen. Gleichzeitig kann Low Risk einen Gegenpol zu Momentum und Growth bilden. Für die Faktorbreite ist deshalb entscheidend, nicht nur die Faktorbezeichnungen, sondern die tatsächlichen Überschneidungen im Portfolio zu betrachten. Multi-Faktor-Indizes kombinieren entsprechend häufig Low Risk, Value, Quality und Low Size (Small Caps). Die ungewöhnlich große Performance-Differenz etwa zwischen Small Caps und Low Risk im vergangenen Jahr unterstreicht zudem die Bedeutung einer breiteren Faktorallokation. Auch andere Faktoren können sich sinnvoll ergänzen: Momentum und Quality verbinden Trendstärke mit Stabilität – und damit den KI-Boom mit strukturell soliden Geschäftsmodellen.
Dies ist eine Marketing-Anzeige und bildet keine Offerte zum Kauf von Anteilen. Auf der Grundlage dieser Anzeige darf kein Kaufauftrag entgegengenommen werden.
Dieses Dokument wurde von der Helaba Invest mit größter Sorgfalt und nach bestem Wissen und Gewissen erstellt. Es dient ausschließlich zu Informationszwecken für professionelle Anleger gem. § 1 Abs. 19 Nr. 32 KAGB bzw. professionelle Kunden gem. § 67 Abs. 2 WpHG und ist nicht auf die speziellen Anlageziele, Finanzsituationen oder Bedürfnisse individueller Empfänger ausgerichtet. Bevor ein Empfänger dieses Dokuments auf der Grundlage der darin enthaltenen Informationen oder Empfehlungen handelt, sollte er abwägen, ob diese Entscheidung für seine individuellen Umstände passend ist und sollte folglich seine Anlageentscheidung unter Hinzuziehung eines unabhängigen fachlichen Beistandes treffen.
Das vorliegende Dokument ist ohne die dazugehörigen mündlichen Erläuterungen nur von eingeschränkter Aussagekraft. Alle in dem vorliegenden Dokument aufgeführten Informationen stammen aus Quellen, die von der Helaba Invest für zuverlässig befunden wurden. Dennoch übernimmt die Helaba Invest keinerlei Garantie für deren Richtigkeit oder Vollständigkeit und übernimmt keine Haftung für allfällige Schäden, die direkt oder indirekt mit den vorliegenden Informationen zusammenhängen.
Berechnungen, die auf historischen Daten beruhen, stellen keine verbindliche Zusage oder Gewährleistung für die Zukunft dar. Daher bieten vergangene Wertentwicklungen keine Garantie für zukünftige Ergebnisse. Zukünftige Ergebnisse können sowohl niedriger als auch höher ausfallen. Die Berechnungsmethodik zur Wertentwicklung entspricht der BVI-Methode (netto).
Die Aussagen über zukünftige Erwartungen und andere in die Zukunft gerichteten Aussagen beruhen auf der gegenwärtigen Sichtweise und den gegenwärtigen Annahmen des Portfoliomanagements zu dem jeweils aktuellen Datum. Die tatsächlichen Ergebnisse, Entwicklungen oder Ereignisse sind abhängig von zukünftigen Marktänderungen und können erheblich von den in den abgegebenen Prognosen und Aussagen ausgedrückten abweichen.
Diese Publikation enthält lizenzpflichtige Indizes oder Indexdaten. In diesem Zusammenhang gilt Folgendes: (i) Weder die Helaba Invest noch der jeweilige Lizenzgeber und/oder Indexanbieter oder eines mit diesen verbundenen Unternehmen oder sonstige Dritte übernehmen eine Garantie und/oder eine Gewährleistung für die Richtigkeit und/oder Vollständigkeit der Indizes bzw. der den Indizes zugrundeliegenden Daten, (ii) die Indizes und die den Indizes zugrundeliegenden Daten sind lizenzrechtlich geschützt, die Nutzung bedarf der ausdrücklichen Genehmigung des jeweiligen Lizenzgebers bzw. Indexanbieters und (iii) weder der Lizenzgeber noch der Indexanbieter noch ein mit diesen verbundenes Unternehmen oder sonstige Dritte übernehmen eine Verantwortung für Produkte bzw. sonstige Leistungen der Helaba Invest.
Die von der Helaba Invest angebotenen Investmentkonzepte unterliegen der fortwährenden Überprüfung. Die Helaba Invest behält sich daher die unangekündigte Änderung der hier dargestellten Konzepte, Vorgehensweisen bzw. Mechanismen oder ein nur temporäres Abweichen hiervon, bspw. aufgrund nicht prognostizierbarer exogener Umstände, vor.
Das dargestellte Produkt hat möglicherweise steuerliche Auswirkungen zur Folge. Zur Vermeidung von Steuernachteilen empfehlen wir daher dringend, einen Experten wie beispielsweise einen Steuerberater oder Wirtschaftsprüfer rechtzeitig zu Rate zu ziehen. Für evtl. eintretende steuerliche Nachteile beim Kauf dieses Produktes oder Umsetzung einer in dieser Unterlage enthaltenen Information für Ihren Fonds können wir keine Haftung für allfällige Schäden übernehmen, die direkt oder indirekt mit dem dargestellten Produkt zusammenhängen.Erfolgreicher Enga