
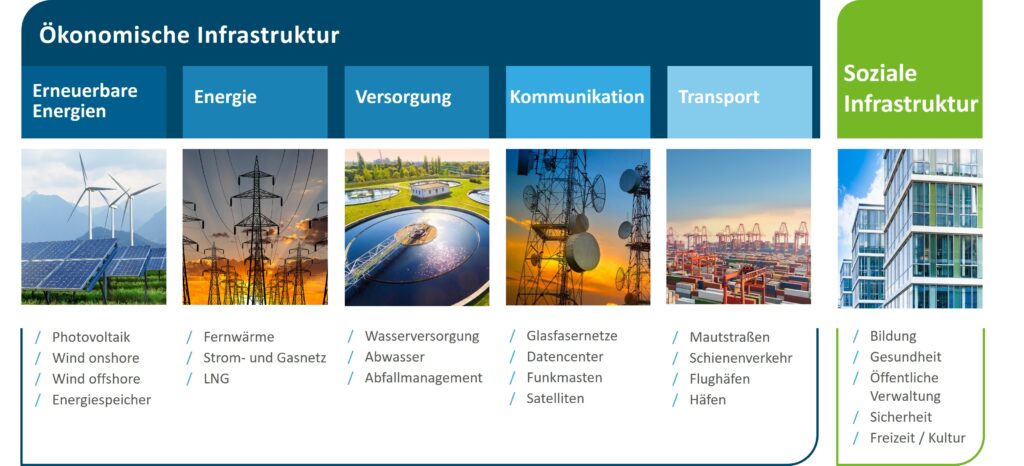
Abb. 1: Beispielhafte und nicht abschließende Darstellung
Um an den sechs Sektoren der Assetklasse zu partizipieren, können institutionelle Anleger nicht-börsennotierte Infrastruktur über unterschiedliche Wege bespielen: U.a. über klassische Eigenkapital-Investments (Infrastruktur Equity) oder über Fremdkapital (Infrastruktur Debt). In der Praxis wird Infrastruktur Equity- und Infrastruktur-Debt in institutionellen Portfolios jedoch nicht immer als gemeinsame Gesamtstrategie umgesetzt. Öfter liegt der Fokus einseitig auf nur einer der beiden Strategien. Doch dieser isolierte Blick verschenkt wertvolles Potenzial. Erst die Bündelung von Equity und Debt in einem integrierten Gesamtmandat erlaubt es Investoren, Infrastruktur über die gesamte Kapitalstruktur hinweg als Einheit zu steuern und die komplementären Stärken beider Welten perfekt zu verzahnen: das unbegrenzte Aufwärtspotenzial des Eigenkapitals synchronisiert mit dem robusten Sicherheitsnetz und den sofortigen Erträgen des Fremdkapitals. Diese strategische Verknüpfung optimiert die Portfolioarchitektur fundamental und eliminiert den renditeraubenden Cash-Drag durch direkt ineinandergreifende Cashflows.
Attraktivität der Assetklasse Infrastruktur
Grundsätzlich dienen traditionelle Infrastrukturanlagen zur Grundversorgung eines Landes mit Strom, Wärme und Wasser oder tragen wesentlich zum wirtschaftlichen Wachstum bei. Die Einnahmen dieser Unternehmen sind typischerweise durch Regulierung, Konzessionen oder langfristige Verträge unmittelbar an die Inflation geknüpft und führen in Zeiten hoher Inflation zu spürbar steigenden Einnahmen bzw. Überrenditen. I.d.R. nicht regulierte Anlagen wie z.B. Schiffshäfen profitieren von monopolartigen Strukturen, die die Weitergabe von Kosten an Kunden ermöglichen. Infrastrukturanlagen mit Grundversorgungscharakter weisen dabei eine hohe Widerstandsfähigkeit gegen konjunkturelle Schwankungen auf.
Diese Charakteristika führen dazu, dass die Assetklasse Infrastruktur einen unverzichtbaren Baustein im Portfolio bildet, welche – sowohl auf der Eigenkapital- (Equity) als auch auf der Fremdkapitalseite (Debt) – stabilisierende, oft inflationsgeschützte Cashflows bei geringer Korrelation zu den volatilen öffentlichen Märkten bieten.
Die spezifische Umsetzung im Portfolio kann je nachdem, welches Risikoprofil ein Anleger sucht und welche Anlageziele verfolgt werden, gesteuert werden. Equity und Debt können mit ihren jeweiligen Eigenschaften einen unterschiedlichen Beitrag zum Portfolioerfolg liefern.
- Infrastruktur Equity partizipiert direkt vom operativen Wachstum der Infrastrukturunternehmen bzw. -anlagen. Dies hat für Eigenkapitalinvestoren den Vorteil, dass diese z.B. ungedeckelt vom wirtschaftlichen Upside und i.d.R. Inflationsschutz profitieren – bei entsprechend höherem unternehmerischem Risiko.
- Infrastruktur Debt liefert robuste, vertraglich fixierte Cashflows statt id.R. am operativen Upside teilzuhaben. Im Vergleich zu klassischen Unternehmensanleihen bietet Infrastructure Debt attraktive risikoadjustierte Renditen und bewahrt selbst bei plötzlichen Marktausverkäufen seine Stabilität. Auch besteht eine teilweise Absicherung gegen Inflationsrisiken, da einige Kredite variabel verzinst sind.
Die gezielte Kombination von Eigenkapital und defensiv strukturiertem Fremdkapital erlaubt es institutionellen Anlegern somit, von derselben starken Substanzbasis zu profitieren, das Risiko-/ Rendite-Profil jedoch präzise individuell auszusteuern.
Die jeweilige Gesamtstrategie können institutionelle Anleger z.B. über Direktinvestitionen, Singlefonds oder Dachfonds umsetzen. Direktinvestitionen und Singlefonds erfordern neben erheblichen internen Ressourcen eine hohe Expertise sowie ein starkes Netzwerk in einer sehr heterogenen Assetklasse. Alternativ bieten sich Investmentlösungen von erfahrenen und gut vernetzten Dachfonds-Managern an, welche durch ihr Netzwerk, ihre Expertise und den breiten Marktzugang die besten Zielfonds und Co-Investments für ihre Kunden identifizieren können. Dachfondslösungen – als Einanlegerfonds (Einzelmandat) oder Mehranlegerfonds – können durch ihre multidimensionale Diversifikation zusätzlich zur Risikoreduktion beitragen.
Das strukturelle Problem getrennter Allokationen
Werden nicht-börsennotierte Infrastruktur Equity- und Debt-Zielinvestments jedoch isoliert voneinander gezeichnet und nicht in einem gesamthaften Portfoliokontext betrachtet (z.B. als Einzelmandat), können typische Reibungsverluste für Investoren entstehen.
Ein kritischer Reibungsverlust bei einer getrennten Allokation kann sich im ineffizienten Cash-Flow-Management zeigen. Ein professionell gemanagtes Einzelmandat (auch Separately Managed Account, „SMA“) sollte idealerweise als kapitaloptimierter Kreislauf agieren. Während Equity-Fonds im Primärmarkt das Kapital oft langsam über eine jahrelange Drawdown-Phase abrufen, investieren Debt-Fonds meist deutlich schneller. Überdies schütten nicht-börsennotierten Infrastruktur-Debt-Fonds durch z.B. laufende Zinszahlungen der Kreditnehmer bereits sehr früh aus. Wenn der Endinvestor die beiden Welten jedoch nur einer starren Einzelbetrachtung unterzieht, fließen diese frühzeitigen Rückflüsse aus den Debt-Zielinvestments ggf. ungenutzt an den Investor zurück. Gleichzeitig muss der Investor für die zeitversetzt anstehenden Kapitalabrufe der länger laufenden Primary-Equity-Fonds frische Liquidität von außen nachschießen. Diese mangelnde Verbindung der Cash-Flows führt dazu, dass das jeweilige SMA seine Fähigkeit zur Selbstfinanzierung nicht optimal auszunutzen kann. Ohne eine präzise zeitliche Abstimmung führt dieses Ungleichgewicht zu ungesteuerten Liquiditätsüberhängen, die die Gesamtrendite belasten.
Zudem können unbeabsichtigte Klumpenrisiken auf Asset-Ebene drohen. Da Großprojekte wie Windparks oder Infrastruktur-Unternehmen häufig sowohl Eigenkapital als auch Fremdkapital von Investoren zur Verfügung gestellt bekommen, besteht die Gefahr, dass separat ausgewählte Equity-Fonds und unabhängig gezeichnete Debt-Fonds in dasselbe zugrundeliegende Asset investieren. Dadurch wird das Risiko im Gesamtportfolio konzentriert statt diversifiziert.
Auch kann die optimale Gewichtung zwischen Eigen- und Fremdkapital im Infrastrukturbereich sich je nach makroökonomischem Umfeld (z. B. in einer Hoch- oder Niedrigzinsphase) oder den individuellen Investorenbedürfnissen (z.B. Rendite-/Risikoprofil) dynamisch verschieben. Bei einer starren Trennung der Equity- und Debt-Strategien fehlt dem jeweiligen Portfoliomanagement die Möglichkeit, die gesamte Infrastrukturallokation gezielt steuern zu können und entsprechend das Gesamtrisiko des Infrastruktur-Portfolios an das veränderte Umfeld anzupassen.
Die Vorteile des integrierten Ansatzes
Bei einer Verbindung von nicht-börsennotierten Infrastruktur Equity- und Debt-Zielinvestments im Rahmen der gesamthaften Infrastruktur-Portfoliobetrachtung können einige Vorteile erzielt werden und die oben genannten Probleme aufgelöst werden.
Insbesondere die ganzheitliche Cash-Flow-Planung ermöglicht die Harmonisierung von Kapitalabrufen und Ausschüttungen der Zielinvestments. Die schnellen, vertraglich vereinbarten Rückflüsse aus den nicht-börsennotierte Infrastruktur Debt-Fonds können direkt genutzt werden, um die stärker zeitversetzten Kapitalabrufe der nicht-börsennotierte Infrastruktur Equity-Fonds zu finanzieren. Dies kann die Cash-Drag-Problematik des Investors reduzieren. Zusätzlich sei erwähnt, dass es wichtig ist, dass in der gesamthaften Planung neben klassischen Primary Zielinvestments auch weitere Investitionsarten wie z.B. Evergreen-, Secondary- und Co-Investments zu berücksichtigen. Überdies ist bei einem integrierten Ansatz die Überwachung des Gesamtportfolios über eine konsolidierte Look-Through-Analyse gegeben. Der zuständige Portfoliomanager kann z.B. überwachen, dass das Mandat nicht über verschiedene Equity- und Debt-Zielfonds hinweg in dieselben Einzelrisiken investiert. Zudem lässt sich die Gesamteffizienz bezüglich geographischer und sektoraler Diversifikation (z. B. Energie, Transport, Digital, Soziales) präzise kalibrieren.
Ein weiterer unschätzbarer Vorteil für das Gesamtportfolio liegt in der strukturellen Absicherung durch die Infrastruktur Debt-Investments. Dass Infrastruktur Debt der ultimative Stabilitätsanker im Portfolio ist, belegen die historischen Langzeitdaten von S&P Global (1981–2025) und Moody’s (1983–2023). Infrastruktur Debt weist im Vergleich zu klassischen Unternehmensanleihen (Non-Financial Corporates) ein hochgradig asymmetrisches, vorteilhaftes Risikoprofil auf (siehe Tabelle).
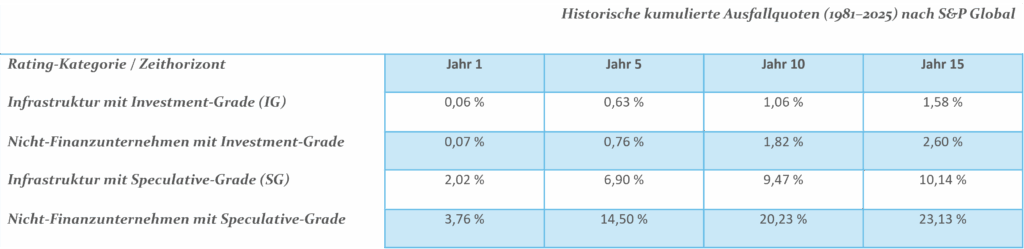
Tab. 1: Historische kumulierte Ausfallquoten (1981–2025); Quelle: S&P Global; Default, Transition, and Recovery: 2025 Annual Infrastructure Default And Rating Transition Study
Während die Ausfallraten im ersten Jahr zwischen IG-Infrastruktur und IG-Nicht-Finanzunternehmen mit 0,06 % zu 0,07 % nahezu identisch sind, halbiert sich das Risiko bei Infrastrukturanlagen über den 10-Jahres-Horizont (1,06 %) im Vergleich zu normalen Unternehmensanleihen (1,82 %) fast. Selbst im renditestärkeren Speculative-Grade-Segment bleibt Infrastruktur mit 6,90 % gegenüber 14,50 % bei klassischen Corporates hochgradig resilient.
Kommt es ungeachtet der hohen Stabilität der Assetklasse dennoch zu einem Ausfall, macht sich der ausgeprägte Substanzwert positiv bemerkbar. Die globale Langzeitstudie von Moody’s (1983–2023) belegt, dass die Recovery Rates bei Infrastruktur-Debt die klassische Unternehmenswelt übertrifft (siehe Abbildung 2).
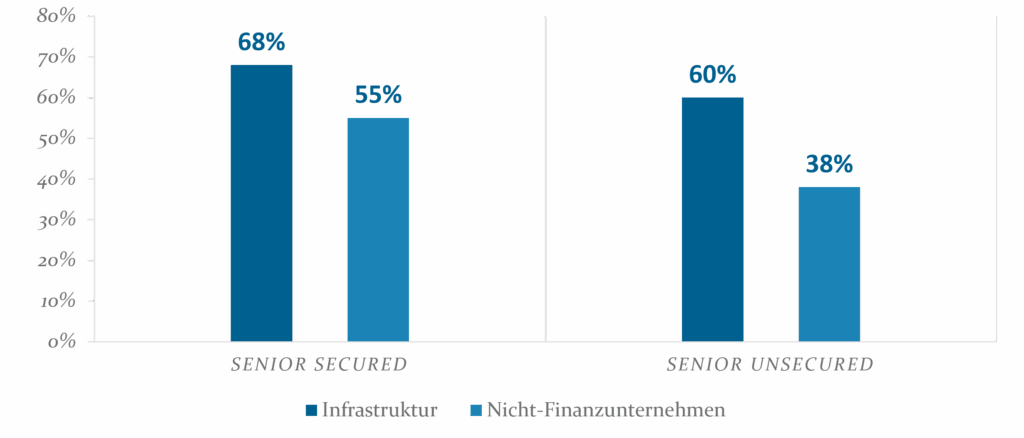
Abb. 2: Durchschnittliche Recovery Rates; Quelle: Moody‘s; Infrastructure & Project Finance: Infrastructure default and recovery rates, 1983-2023; Stand: 29. Juli 2024
Bei erstrangig besichertem Fremdkapital erzielen Infrastrukturinvestments eine historische durchschnittliche Recovery Rate von 68 %, während klassische Nicht-Finanzunternehmen lediglich 55% aufweisen. Im Infrastruktur-Sektor Versorgung klettert die durchschnittliche Recovery Rate dank i.d.R. staatlich regulierter und systemrelevanter Geschäftsmodelle sogar auf 82%. Selbst bei unbesichertem Fremdkapital liegt die durchschnittliche Recovery Rate bei Infrastrukturen bei 60 %, wohingegen Nicht-Finanzunternehmen eine durchschnittliche Recovery Rate i.H.v. 38 % aufweisen. Für Investoren bedeutet dies eine erhebliche Risikoreduktion, da selbst im seltenen Krisenfall der weitaus größte Teil des eingesetzten Kapitals wiedergewonnen werden kann.
Des Weiteren kann die Kombination von Eigen- und Fremdkapital für institutioneller Investoren erhebliche regulatorische Vorteile bieten, da sie eine Steuerung der Eigenkapitalanforderungen erlaubt. Ein prägnantes Praxisbeispiel hierfür sind Banken, welche als institutionelle Investoren auftreten. Seit der Neuregelung der CRR steigen die Eigenkapitalanforderungen bei Beteiligungen, was u.a. Investments in Infrastructure Equity Zielinvestments betrifft.
Ab 2025 beginnt ein Phase-In, bei der die KSA-Risikogewichte jährlich um 30% bei allgemeinen Beteiligungen bis 2030 steigen. Allgemeine Beteiligungspositionen (Equity) landen 2030 somit bei 250%. Im Vergleich weisen z.B. klassische Senior-Debt-Infrasturktur-Fonds lediglich eine Gewichtung von ca. 90% bis 100 % aus. Durch eine Mischstrategie kann die Eigenkapitalkomponente durch die risikogewichtsoptimierte Fremdkapitalquote optimal gesteuert werden.
Fazit
Nicht-börsennotierte Infrastruktur bleibt durch ihre konjunkturresistenten Eigenschaften ein fundamentaler Stabilitätsanker im Portfolio. Wer zusätzlich z.B. die komplementären Stärken von wertsteigerndem Eigenkapital und defensivem Fremdkapital ausschöpfen möchte, für den ist ein gemeinsames, integriertes Mandat die logische Antwort. Institutionelle Investoren können dadurch von einem optimierten Cashflow-Profil profitieren, eliminieren die typischen Reibungsverluste und verbessern die Eigenkapitalunterlegung. Die Kombination beider Säulen kann so ein selbstfinanzierendes Infrastruktur-Portfolio für den langfristigen Vermögensschutz und -aufbau bilden.
Dies ist eine Marketing-Anzeige und bildet keine Offerte zum Kauf von Anteilen. Auf der Grundlage dieser Anzeige darf kein Kaufauftrag entgegengenommen werden.
Dieses Dokument wurde von der Helaba Invest mit größter Sorgfalt und nach bestem Wissen und Gewissen erstellt. Es dient ausschließlich zu Informationszwecken für professionelle Anleger gem. § 1 Abs. 19 Nr. 32 KAGB bzw. professionelle Kunden gem. § 67 Abs. 2 WpHG und ist nicht auf die speziellen Anlageziele, Finanzsituationen oder Bedürfnisse individueller Empfänger ausgerichtet. Bevor ein Empfänger dieses Dokuments auf der Grundlage der darin enthaltenen Informationen oder Empfehlungen handelt, sollte er abwägen, ob diese Entscheidung für seine individuellen Umstände passend ist und sollte folglich seine Anlageentscheidung unter Hinzuziehung eines unabhängigen fachlichen Beistandes treffen.
Das vorliegende Dokument ist ohne die dazugehörigen mündlichen Erläuterungen nur von eingeschränkter Aussagekraft. Alle in dem vorliegenden Dokument aufgeführten Informationen stammen aus Quellen, die von der Helaba Invest für zuverlässig befunden wurden. Dennoch übernimmt die Helaba Invest keinerlei Garantie für deren Richtigkeit oder Vollständigkeit und übernimmt keine Haftung für allfällige Schäden, die direkt oder indirekt mit den vorliegenden Informationen zusammenhängen.
Berechnungen, die auf historischen Daten beruhen, stellen keine verbindliche Zusage oder Gewährleistung für die Zukunft dar. Daher bieten vergangene Wertentwicklungen keine Garantie für zukünftige Ergebnisse. Zukünftige Ergebnisse können sowohl niedriger als auch höher ausfallen. Die Berechnungsmethodik zur Wertentwicklung entspricht der BVI-Methode (netto).
Die Aussagen über zukünftige Erwartungen und andere in die Zukunft gerichteten Aussagen beruhen auf der gegenwärtigen Sichtweise und den gegenwärtigen Annahmen des Portfoliomanagements zu dem jeweils aktuellen Datum. Die tatsächlichen Ergebnisse, Entwicklungen oder Ereignisse sind abhängig von zukünftigen Marktänderungen und können erheblich von den in den abgegebenen Prognosen und Aussagen ausgedrückten abweichen.
Diese Publikation enthält lizenzpflichtige Indizes oder Indexdaten. In diesem Zusammenhang gilt Folgendes: (i) Weder die Helaba Invest noch der jeweilige Lizenzgeber und/oder Indexanbieter oder eines mit diesen verbundenen Unternehmen oder sonstige Dritte übernehmen eine Garantie und/oder eine Gewährleistung für die Richtigkeit und/oder Vollständigkeit der Indizes bzw. der den Indizes zugrundeliegenden Daten, (ii) die Indizes und die den Indizes zugrundeliegenden Daten sind lizenzrechtlich geschützt, die Nutzung bedarf der ausdrücklichen Genehmigung des jeweiligen Lizenzgebers bzw. Indexanbieters und (iii) weder der Lizenzgeber noch der Indexanbieter noch ein mit diesen verbundenes Unternehmen oder sonstige Dritte übernehmen eine Verantwortung für Produkte bzw. sonstige Leistungen der Helaba Invest.
Die von der Helaba Invest angebotenen Investmentkonzepte unterliegen der fortwährenden Überprüfung. Die Helaba Invest behält sich daher die unangekündigte Änderung der hier dargestellten Konzepte, Vorgehensweisen bzw. Mechanismen oder ein nur temporäres Abweichen hiervon, bspw. aufgrund nicht prognostizierbarer exogener Umstände, vor.
Das dargestellte Produkt hat möglicherweise steuerliche Auswirkungen zur Folge. Zur Vermeidung von Steuernachteilen empfehlen wir daher dringend, einen Experten wie beispielsweise einen Steuerberater oder Wirtschaftsprüfer rechtzeitig zu Rate zu ziehen. Für evtl. eintretende steuerliche Nachteile beim Kauf dieses Produktes oder Umsetzung einer in dieser Unterlage enthaltenen Information für Ihren Fonds können wir keine Haftung für allfällige Schäden übernehmen, die direkt oder indirekt mit dem dargestellten Produkt zusammenhängen.Erfolgreicher Enga