
Renditen deutscher Bundesanleihen
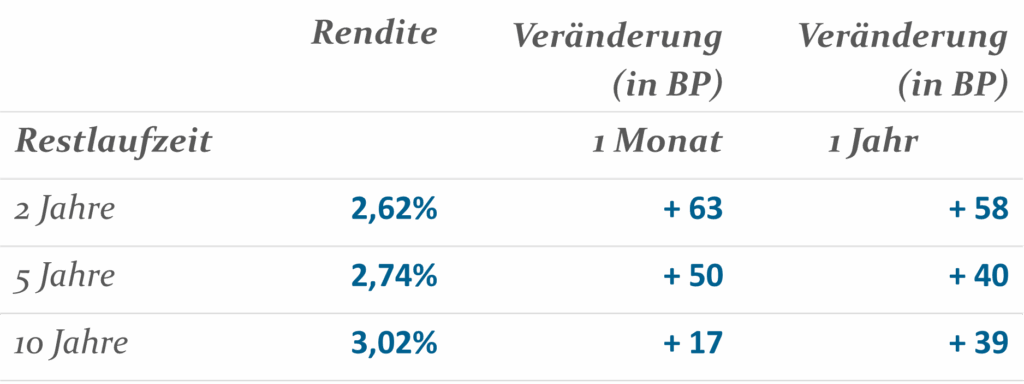
Stand: 31.03.2026
Trotz konjunktureller und damit bonitätsbeeinflussender Belastungsfaktoren sind bislang keine gravierenden Spreadausweitungen über die Laufzeitenkurven am Markt für Corporate Bonds Investmentgrade eingetreten.
Spreads Corporate Bonds Investmentgrade Non-Financials
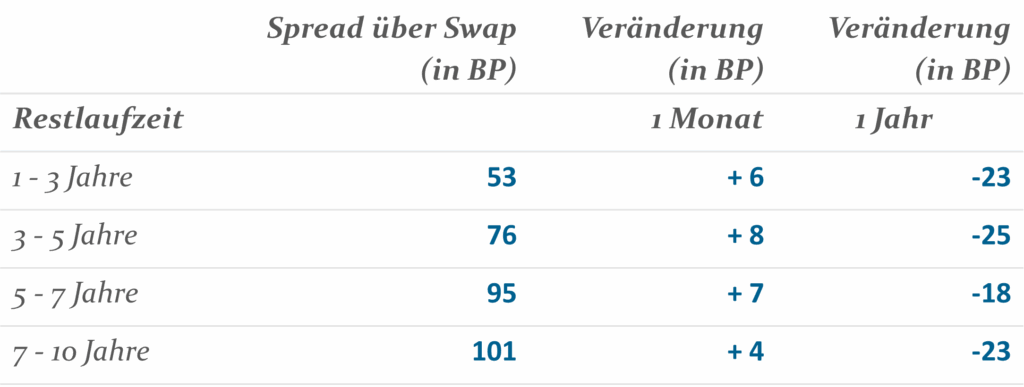
Stand: 31.03.2026
In der Konsequenz erreichen kurz laufende Corporate Bonds Indizes bzw. Fondskonzepte inzwischen attraktive Renditeniveaus bei gleichzeitig insgesamt überschaubaren Risiken. Fairerweise ist einzukalkulieren, dass der Konflikt im Nahen Osten länger andauern und zu weiter anziehenden Energiepreisen, Inflationsraten und somit auch zu weiter steigenden Renditen von Kurzläufern führen könnte.
Lang oder kurz, das ist hier die Frage…
Und wie so oft lautet die Antwort: Es kommt darauf an und wie immer auch „no risk, no fun“. Ein Aspekt ist sicherlich der weitere Verlauf des Krieges im Nahen Osten. Sollte er schnell und „günstig“ zu Ende gehen, dürften sich Inflations- und Leitzinsängste eher zügig abbauen. In diesem Fall bestünden Chancen auf Renditerückgänge über die gesamte Kurve, vermutlich im kürzeren Bereich sogar stärker als am langen Ende. Im ungünstigeren Fall zieht sich der Krieg erheblich in die Länge, was zu Leitzinsanhebungen führen und das kurze Ende nochmals stärker belasten könnte. Unter der Voraussetzung, dass die Notenbanken die Anhebungen nicht überreizen werden, um das Wachstum nicht vollends abzuwürgen, erscheint das Kursrisiko am kurzen Ende aber insgesamt begrenzt.
Per Saldo ist angesichts des deutlichen Renditeanstiegs bei kurzlaufenden, bonitätsstarken Corporate Bonds aktuell eine attraktive Rendite bei insgesamt überschaubaren Risiken erzielbar. Die Helaba Invest verfügt auf diesem Gebiet über eine langjährige Erfahrung, einen bewährten Investmentprozess sowie ein professionelles Team und nicht zuletzt mit dem HI-Corporate Bonds 2-Fonds auch über ein großvolumiges, institutionelles Publikumsfonds-Vehikel. Die aktuelle Rendite des Fonds liegt mit rd. 3,6% nur wenig unter dem iboxx Corporate Non Financial-Index von rd. 3,9%, dessen modified Duration mit 4,8% allerdings fast doppelt so lang ist wie Fondsduration von 2,6%.
HI-Corporate Bonds 2-Fonds im Überblick
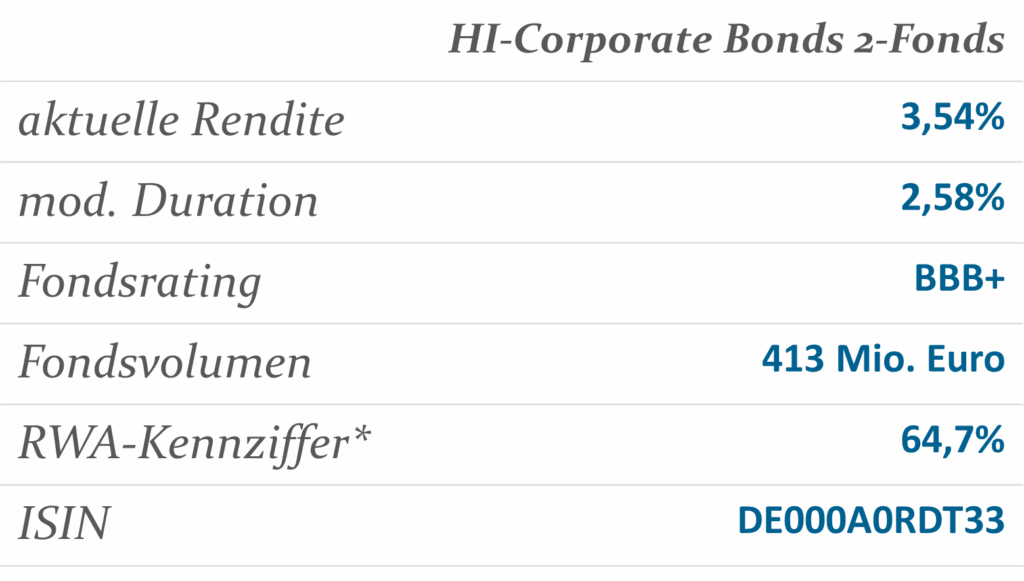
* Risikogewicht gem. Art 132(7) CRR i.V.m. Art 132 (1) CRR; Stand: 31.03.2026
Dies ist eine Marketing-Anzeige und bildet keine Offerte zum Kauf von Anteilen. Auf der Grundlage dieser Anzeige darf kein Kaufauftrag entgegengenommen werden.
Dieses Dokument wurde von der Helaba Invest mit größter Sorgfalt und nach bestem Wissen und Gewissen erstellt. Es dient ausschließlich zu Informationszwecken für professionelle Anleger gem. § 1 Abs. 19 Nr. 32 KAGB bzw. professionelle Kunden gem. § 67 Abs. 2 WpHG und ist nicht auf die speziellen Anlageziele, Finanzsituationen oder Bedürfnisse individueller Empfänger ausgerichtet. Bevor ein Empfänger dieses Dokuments auf der Grundlage der darin enthaltenen Informationen oder Empfehlungen handelt, sollte er abwägen, ob diese Entscheidung für seine individuellen Umstände passend ist und sollte folglich seine Anlageentscheidung unter Hinzuziehung eines unabhängigen fachlichen Beistandes treffen.
Das vorliegende Dokument ist ohne die dazugehörigen mündlichen Erläuterungen nur von eingeschränkter Aussagekraft. Alle in dem vorliegenden Dokument aufgeführten Informationen stammen aus Quellen, die von der Helaba Invest für zuverlässig befunden wurden. Dennoch übernimmt die Helaba Invest keinerlei Garantie für deren Richtigkeit oder Vollständigkeit und übernimmt keine Haftung für allfällige Schäden, die direkt oder indirekt mit den vorliegenden Informationen zusammenhängen.
Berechnungen, die auf historischen Daten beruhen, stellen keine verbindliche Zusage oder Gewährleistung für die Zukunft dar. Daher bieten vergangene Wertentwicklungen keine Garantie für zukünftige Ergebnisse. Zukünftige Ergebnisse können sowohl niedriger als auch höher ausfallen. Die Berechnungsmethodik zur Wertentwicklung entspricht der BVI-Methode (netto).
Die Aussagen über zukünftige Erwartungen und andere in die Zukunft gerichteten Aussagen beruhen auf der gegenwärtigen Sichtweise und den gegenwärtigen Annahmen des Portfoliomanagements zu dem jeweils aktuellen Datum. Die tatsächlichen Ergebnisse, Entwicklungen oder Ereignisse sind abhängig von zukünftigen Marktänderungen und können erheblich von den in den abgegebenen Prognosen und Aussagen ausgedrückten abweichen.
Diese Publikation enthält lizenzpflichtige Indizes oder Indexdaten. In diesem Zusammenhang gilt Folgendes: (i) Weder die Helaba Invest noch der jeweilige Lizenzgeber und/oder Indexanbieter oder eines mit diesen verbundenen Unternehmen oder sonstige Dritte übernehmen eine Garantie und/oder eine Gewährleistung für die Richtigkeit und/oder Vollständigkeit der Indizes bzw. der den Indizes zugrundeliegenden Daten, (ii) die Indizes und die den Indizes zugrundeliegenden Daten sind lizenzrechtlich geschützt, die Nutzung bedarf der ausdrücklichen Genehmigung des jeweiligen Lizenzgebers bzw. Indexanbieters und (iii) weder der Lizenzgeber noch der Indexanbieter noch ein mit diesen verbundenes Unternehmen oder sonstige Dritte übernehmen eine Verantwortung für Produkte bzw. sonstige Leistungen der Helaba Invest.
Die von der Helaba Invest angebotenen Investmentkonzepte unterliegen der fortwährenden Überprüfung. Die Helaba Invest behält sich daher die unangekündigte Änderung der hier dargestellten Konzepte, Vorgehensweisen bzw. Mechanismen oder ein nur temporäres Abweichen hiervon, bspw. aufgrund nicht prognostizierbarer exogener Umstände, vor.
Das dargestellte Produkt hat möglicherweise steuerliche Auswirkungen zur Folge. Zur Vermeidung von Steuernachteilen empfehlen wir daher dringend, einen Experten wie beispielsweise einen Steuerberater oder Wirtschaftsprüfer rechtzeitig zu Rate zu ziehen. Für evtl. eintretende steuerliche Nachteile beim Kauf dieses Produktes oder Umsetzung einer in dieser Unterlage enthaltenen Information für Ihren Fonds können wir keine Haftung für allfällige Schäden übernehmen, die direkt oder indirekt mit dem dargestellten Produkt zusammenhängen.