
Top-Themen
Im Fokus: Anlageklassen & Märkte – Wie institutionelle Investoren die kommunale Infrastruktur mitfinanzieren können
Schulen sanieren, Wärmenetze ausbauen, die Wasserversorgung modernisieren – Kommunen und ihre Stadtwerke müssen vielerorts gleichzeitig investieren. Wo kann langfristig orientiertes Kapital institutioneller Investoren helfen, solche Vorhaben umzusetzen? Und wie lässt sich die Zusammenarbeit so gestalten, dass sie den Zielen der Kommune und den Anforderungen der Investoren gerecht wird?
Im Interview spricht Max Schönfelder über seine Erfahrungen mit kommunaler und sozialer Infrastruktur, auch im Rahmen öffentlich-privater Partnerschaften (ÖPP). An Beispielen aus der Praxis erläutert er, was in der Zusammenarbeit mit kommunalen Entscheidungsträgern gut funktioniert und wo die größten Hürden liegen. Er geht darauf ein, welche Rolle institutionelle Investoren bei Stadtwerken spielen können und wie konkrete Beteiligungs- und Finanzierungsmodelle aussehen könnten.
Bessents Buybacks: Kann das US-Treasury die steigenden Renditen in Schach halten?
Als das US-Treasury vor gut einem Vierteljahrhundert erstmals in großem Stil eigene Staatsanleihen zurückkaufte, geschah dies unter heute kaum vorstellbaren fiskalischen Rahmenbedingungen: Haushaltsüberschüsse ließen die ausstehende Staatsschuld schrumpfen. Inzwischen sind die Vorzeichen umgekehrt: Nicht nur steigen die US-Staatsschulden wieder kräftig an, sondern darüber hinaus beansprucht die Finanzierung des Schuldenbergs einen immer größeren Teil des Bundeshaushalts.
Strukturierter KI-Einsatz im Multi-Asset-Management
Asset Management ohne Einsatz von Künstlicher Intelligenz ist inzwischen kaum denkbar. Dennoch unterscheiden sich die Ansätze. Elian Hetzer und Christoph von Scheurl gehen auf die Frage ein, wie KI im Multi-Asset-Management sinnvoll in Investmentprozesse integriert werden kann. Sie skizzieren organisatorische Veränderungen und Gestaltungsoptionen für eine wirksame Umsetzung.
veröffentlicht in Absolut Report, Ausgabe 05/2026
Faktorbreite statt Faktorwette: Wenn Momentum zum KI-Klumpenrisiko wird
Für institutionelle Aktienportfolios rückt die Faktorallokation wieder stärker in den Fokus. Dabei zählt nicht nur, welche Stilfaktoren attraktiv sind, sondern vor allem, wie sie miteinander kombiniert werden. Momentum profitiert zwar weiterhin von der KI-Dynamik, überschneidet sich in den USA inzwischen jedoch stark mit Mega-Cap-Tech. Damit steigt zugleich das Konzentrationsrisiko: Hohe Bewertungen, steigende Zinsen und die Frage, ob sich die enormen KI-Investitionen tatsächlich auszahlen, machen ausgerechnet die bislang stärksten Marktsegmente anfälliger. Europa bietet dagegen eine breitere Faktorlandschaft. Banken, Industrie, Energie, Infrastruktur und ausgewählte Technologiewerte sorgen für unterschiedliche Renditetreiber; hinzu kommen moderatere Bewertungen. Dies schafft ein günstigeres Umfeld für Value, Dividend Yield und Low Risk.
Gastbeitrag veröffentlicht am 14.10.2026 in IPE D.A.CH
Verzahnte Portfoliostruktur: Warum nicht-börsennotierte Infrastruktur Equity- und Debt-Fonds in ein gemeinsames Mandat gehören
Autobahnen, Funkmasten, Flughäfen oder Stromnetze – Infrastruktur umgibt uns tagtäglich. Klar ist: Ohne eine intakte Infrastruktur würde unsere gesamte Wirtschaft und moderne Gesellschaft schlichtweg aufhören zu funktionieren. Sie bildet das unentbehrliche Fundament für modernen Wohlstand, industrielle Wertschöpfung und das tägliche Zusammenleben. Die Assetklasse Infrastruktur kann in sechs Sektoren, wie z.B. Energie, Erneuerbare Energien, Versorgung, Kommunikation, Transport und soziale Infrastruktur, eingeteilt werden (siehe nachfolgende Abbildung).
Amprion: Ein Investment zwischen Regulierung, Stabilität und Energiewende
Der Ausbau der Stromnetze ist eine Voraussetzung für die Energiewende – und erfordert langfristiges Kapital. Für institutionelle Investoren eröffnet sich damit ein Anlagethema an der Schnittstelle von Energieversorgung und Infrastruktur. Wie eine mittelbare Beteiligung am Übertragungsnetzbetreiber Amprion strukturiert ist und welche Rolle sie im Portfolio spielen kann, erläutern Ines Weber und Max-Fabian Glöckner im Interview. Für Kreditinstitute gehen sie zudem auf die regulatorische Eigenkapitalunterlegung der gewählten Fondsstruktur ein.
Themenfilter
Auswahl löschen
Unter Druck: Wie Energie, Inflation und Verschuldung die Kapitalmärkte beeinflussen
Hinter uns liegt ein Sommer, der den Kapitalmärkten trotz anhaltender geopolitischer Brandherde – insbesondere des schwelenden Konflikts im Nahen Osten – eine beachtliche Widerstandskraft abverlangt hat. Während die Aktienmärkte in diesem Umfeld neue Allzeithochs ausbildeten und sich auch die Creditmärkte robust zeigten, litten die Zinsmärkte unter erneut aufflammenden Inflationsängsten. Für Auftrieb bei den Renditen sorgten zudem die mangelnde Haushaltsdisziplin der Industrieländer sowie die Sorge vor einer zunehmenden politischen Einflussnahme auf die Fed in den USA. Ebenso erhöhte die durch den neuen Notenbankchef Kevin Warsh proklamierte Abkehr von der klassischen „Forward Guidance“ die geldpolitische Unsicherheit unter institutionellen Anlegern.
Biodiversität als Investmentthema: Engagement im Chemiesektor
Ökonomische Relevanz von Biodiversität im Asset Management am Beispiel der Chemiebranche
Biodiversität als Grundlage wirtschaftlicher Stabilität
Biodiversität, auch biologische Vielfalt genannt, beschreibt die Vielfalt des Lebens auf der Erde. Sie umfasst die Vielfalt von Ökosystemen, die Artenvielfalt sowie die genetische Vielfalt innerhalb einzelner Arten. Diese Ebenen sind eng miteinander verbunden und bilden die Grundlage stabiler und leistungsfähiger Ökosysteme.
Funktionierende Ökosysteme erbringen zentrale Naturleistungen wie sauberes Wasser, fruchtbare Böden, Bestäubung, Klimaregulierung und Luftreinigung. Diese Leistungen sind nicht nur ökologisch bedeutsam, sondern auch wirtschaftlich relevant. Sie ermöglichen Produktion, stabilisieren Lieferketten und sichern langfristige Wertschöpfung. [1]
Der Zustand der Biodiversität verschlechtert sich deutlich. Seit 1970 sind die überwachten Bestände wildlebender Wirbeltiere im Durchschnitt um rund 73 Prozent zurückgegangen, bei Süßwasserarten liegt der Rückgang sogar bei rund 85 Prozent. [2] gleichzeitig stehen zentrale Ökosystemleistungen zunehmend unter Druck. Der Verlust ausgewählter Naturleistungen wie Bestäubung, marine Fischerei und Waldleistungen könnte ab 2030 jährliche globale Wohlstandsverluste von bis zu 2,7 Billionen US-Dollar verursachen. Wesentliche Treiber dieser Entwicklung sind Landnutzungsänderungen, landwirtschaftliche Expansion, Übernutzung natürlicher Ressourcen, Verschmutzung und Klimawandel. [3]

Schwellenländeranleihen – der neue Safe Haven für Investoren?
Der Begriff „Safe Haven“ in Kombination mit Emerging Markets klingt ungewohnt und ist natürlich eine leichte Zuspitzung. Tatsächlich assoziieren wir Anleihen in Schwellenländern intuitiv mit Staatspleiten, Bankinsolvenzen, Hyperinflationen, politischen Kapriolen und hohen Zahlungsausfällen – Paradebeispiel des noch jungen 21. Jahrhundert dafür ist Argentinien. Wer an sichere Häfen denkt, hat für gewöhnlich eher Bundesanleihen, US-Treasuries oder hochliquide Investment-Grade-Corporate Bonds aus den Industrieländern vor Augen.
Aber ist dieses Bild noch zeitgemäß? Die durchschnittliche Verschuldung der sieben größten Indexgewichte der gängigen EM-Benchmark JP Morgan EMBI Global Diversified Index beträgt deutlich weniger als die Hälfte der Durchschnittsverschuldung der G7-Staaten. Das zeigt bei allen Unterschieden, dass solide Staatshaushalte keine Frage der Himmelsrichtung mehr sind. Eine Neuorientierung darüber, wo eigentlich sichere Häfen heutzutage liegen, scheint daher angebracht.
veröffentlicht in der „Zeitschrift für das gesamte Kreditwesen“ 16/2026
China-Schock 2.0 oder China-Chance?
Europas Dialog mit China tritt in eine neue Phase. Ende Juni traf EU-Handelskommissar Maroš Šefčovič den chinesischen Handelsminister Wang Wentao in Brüssel. Die EU fordert eine Neujustierung der Wirtschaftsbeziehungen: Während Chinas Exporte nach Europa immer weiter steigen, verlieren europäische Unternehmen in China selbst und auf Drittmärkten zunehmend Marktanteile. Allein im letzten Jahr stieg Chinas Warenhandelsüberschuss mit der EU um rund 15 % auf einen Rekordwert von 360 Mrd. Euro. Bis Oktober sollen daher nun konkrete Fortschritte zu Handelsbilanz, Exportkontrollen, geistigem Eigentum und WTO-Reformen erzielt werden; andernfalls drohen weitere europäische Schutzmaßnahmen und möglicherweise eine neue Eskalation des bislang schwelenden Handelskonflikts.
Fixed Income im Jahr 2026 – Carry, Kupons und Corporates
Fixed Income ist nach Jahren niedriger Renditen zurück – und 2026 könnte ein echtes Carry-Jahr werden. Anlässlich des dpn-Roundtables „Fixed Income“ diskutierte Thorsten Lang, Head of Asset Management Credit gemeinsam mit Loki Zanini, Abteilungsleiter Kapitalanlage bei der Deutschen Familienversicherung, Arno Hofmann, Leitung Liquide Assets bei der Evangelischen Ruhegehaltskasse Darmstadt, Peter Becker, Investment Director bei Capital Group, und Jörg Bungeroth, Senior Portfolio Manager bei Deka Investment über aktuelle Entwicklungen Fixed Income bzw. Credit Segment. Moderiert wurde der Roundtable von Dr. Guido Birkner und Arrians Correns (beide dpn).

Identitätsmissbrauch der Helaba Invest
Aus aktuellem Anlass möchten wir Sie darüber informieren, dass die Helaba Invest in den vergangenen Tagen Adressat von Identitätsmissbrauch wurde. Privatpersonen haben von unbekannten Dritten gefälschte Schreiben mit einer Zahlungsaufforderung erhalten. Die gefälschten Schreiben sind auf den Namen der Helaba Invest ausgestellt und unterzeichnet worden. Hierbei handelt es sich um Betrugsversuche mit gefälschter Identität.
Seitens der Helaba Invest wurden entsprechende Maßnahmen eingeleitet.

Neue Eigenkapitalregeln und deren Auswirkungen bei Anleihen und Anleihenfonds
Aufgrund des Schwerpunkts des Geschäfts eines Kreditinstituts ist das Kreditrisiko eines der bedeutendsten Risiken. Damit dieses beherrschbar bleibt, hat der Gesetzgeber Vorschriften erlassen, die es in ein angemessenes Verhältnis zum Eigenkapital setzen. So ist der durch Eigenkapital abzudeckende Gesamtforderungsbetrag aller Risikopositionen gemäß der CRR (Capital Requirements Regulation) auf das 12,5-fache des Eigenkapitals begrenzt. Im Kreditrisikostandardansatz (KSA) werden die Risikopositionen aufsichtlich vorgegebenen Forderungsklassen zugeordnet und die zugehörigen Bonitätsgewichte ermittelt. Am 19. Juni 2024 wurde die neue Verordnung über Eigenkapitalanforderungen CRR III und die begleitende Richtlinie CRD VI veröffentlicht. Wesentliche Teile sind bereits ab dem 1. Januar 2025 anzuwenden.
Unter Druck: Wie Energie, Inflation und Verschuldung die Kapitalmärkte beeinflussen – Einladung zum Online-Seminar // 30. September 2026
Hinter uns liegt ein Sommer, der den Kapitalmärkten trotz anhaltender geopolitischer Brandherde – insbesondere des schwelenden Konflikts im Nahen Osten – eine beachtliche Widerstandskraft abverlangt hat. Während die Aktienmärkte in diesem Umfeld neue Allzeithochs ausbildeten und sich auch die Creditmärkte robust zeigten, litten die Zinsmärkte unter erneut aufflammenden Inflationsängsten. Für Auftrieb bei den Renditen sorgten zudem die mangelnde Haushaltsdisziplin der Industrieländer sowie die Sorge vor einer zunehmenden politischen Einflussnahme auf die Fed in den USA. Ebenso erhöhte die durch den neuen Notenbankchef Kevin Warsh proklamierte Abkehr von der klassischen „Forward Guidance“ die geldpolitische Unsicherheit unter institutionellen Anlegern.
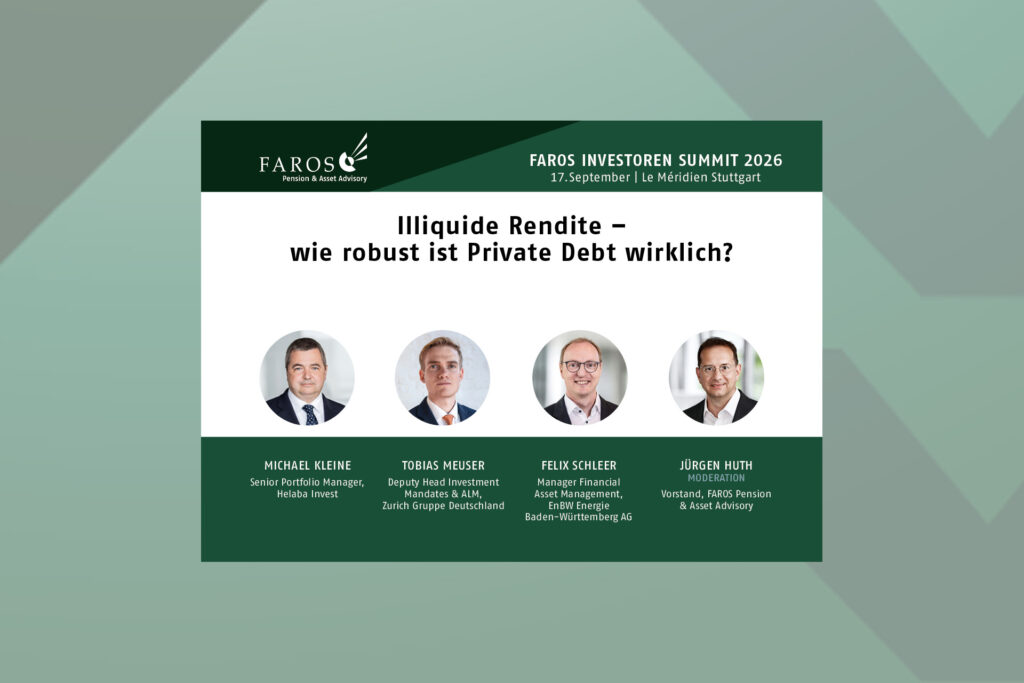
Sehen wir uns auf dem FAROS Investoren Summit?
Am 17. September 2026 kommt die deutsche institutionelle Kapitalanlage erneut beim FAROS Investoren Summit zusammen und diskutiert einen Tag lang alle relevanten Rahmenbedingungen und anstehenden Weichenstellungen ihrer Branche.
Melden Sie sich gleich für unseren Power Talk an!
Sehen wir uns auf der dpn ASSETS & LIABILITIES CONVENTION #6?
Am 15. und 16. September 2026 ist es in der Zeche Zollverein in Essen wieder so weit: die dpn ASSETS & LIABILITIES CONVENTION wird für zwei Tage zur wichtigsten Informationsplattform für das Pension- und Asset Management.
Wir freuen uns sehr, Sie an unserem Stand Nr. 16 zu empfangen.
Melden Sie sich gleich für unseren Workshop an!

Europäische Immobilienmärkte – in der Vielfalt liegt die Kraft
Für die europäischen Immobilienmärkte schien endlich ein neuer Zyklus greifbar: Nach der Krisenstimmung infolge des Zinsschocks 2022 hatten sich mit der Zeit und vor allem mit der Aussicht auf ein berechenbareres Zinsniveau die Voraussetzungen für eine Stabilisierung und für neue Einstiegsgelegenheiten abgezeichnet. Doch seit Ende Februar setzen neue Inflationsrisiken und Zinssignale dahinter wieder ein großes Fragezeichen, von den konjunkturellen Implikationen ganz zu schweigen.
veröffentlicht in Finanzwelt 04/2026

Kapitalanlagen zukunftssicher gestalten – Strategien, um im Multikrisenmodus ein diversifiziertes Portfolio aufzubauen
Die vergangenen Jahre haben die Kapitalanlagen deutscher Kreditinstitute grundlegend verändert. Das Ende der Nullzinsphase, stark schwankende Zinsniveaus, geopolitische Spannungen und wachsende regulatorische Anforderungen stellen Sparkassen und andere Institute vor die Aufgabe, ihre Kapitalallokation robuster, ertragsstärker und zugleich risikobewusst auszurichten. Die Frage, wie das Eigengeschäft in diesem Multikrisenmodus zukunftssicher zu gestalten ist, rückt dabei verstärkt in den Fokus:
Am Beispiel der Sparkasse Vorpommern und in Zusammenarbeit mit der Helaba Invest wurde im Rahmen eines Workshops beim „16. Bundesweiten Erfahrungsaustausch Kapitalallokation und Risikotragfähigkeit“ in Landshut gezeigt, wie es gelingen kann, ein Portfolio seit 2020 strukturiert weiterzuentwickeln, ohne das Risikoprofil unnötig auszuweiten, aber mit klar spürbaren Verbesserungen im RoRaC (Return on Risk adjusted Capital).